
ضريبة القيمة المضافة والفوترة في توريد العمالة: متطلبات هيئة الزكاة والضريبة والجمارك
ضوابط الفاتورة الإلكترونية (المرحلة الثانية - الربط والتكامل)، واحتساب ضريبة القيمة المضافة 15% على توريد العمالة، وتسوية بطاقات الدوام والفواتير الضريبية.
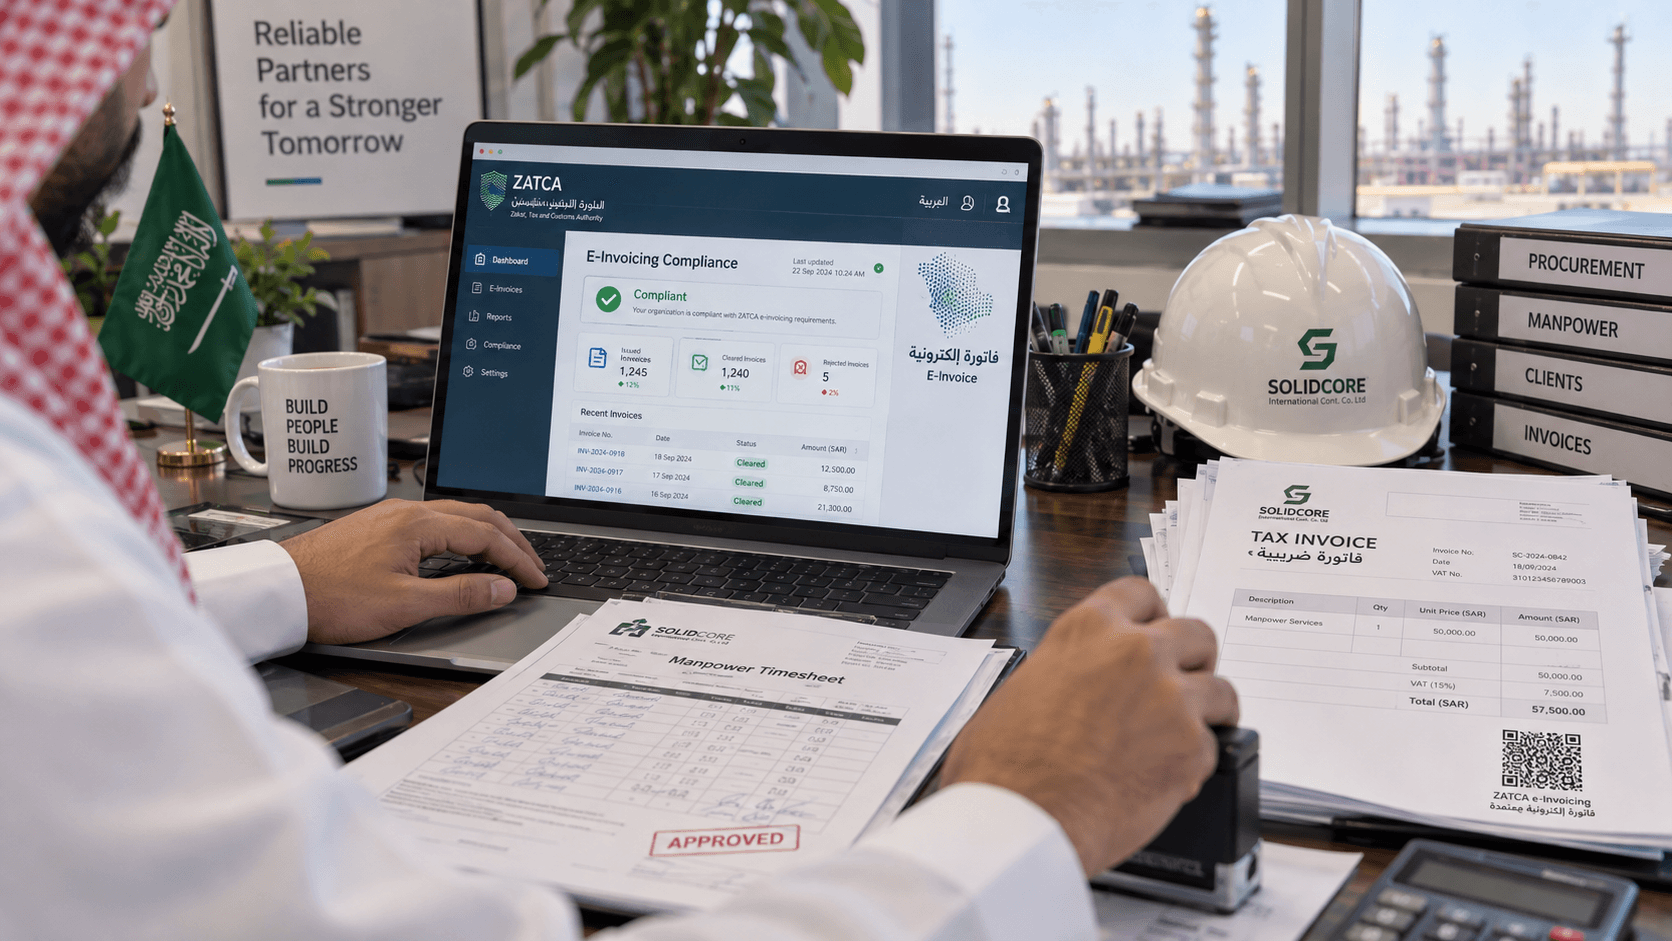
تخضع خدمات توريد العمالة في السعودية لضريبة القيمة المضافة بالنسبة الأساسية 15% تحت إشراف هيئة الزكاة والضريبة والجمارك (ZATCA)، وتُطبق على إجمالي قيمة أتعاب التوريد. ويجب إصدار الفواتير الضريبية متوافقة مع المرحلة الثانية لمنظومة 'فاتورة' متضمنة الختم الرقمي وكشوف الساعات المعتمدة.
أهم النقاط
- تخضع خدمات توريد وإسناد العمالة لضريبة القيمة المضافة بنسبة 15% على إجمالي قيمة الفاتورة.
- تطبق الهيئة المرحلة الثانية (الربط والتكامل) على المكلفين على دفعات، ومن يدخلها يصدر فواتيره عبر منصة فاتورة بالختم الرقمي.
- لا يمكن استبعاد تكاليف الأجور كمدفوعات مستردة (Disbursements)؛ حيث يُعامل التوريد كخدمة تعاقدية خاضعة بالكامل.
- اعتماد بطاقات الدوام الدورية وتوقيع المشرفين يمنع النزاعات المالية وتأخر صرف المستحقات.
تحتاج هذه الكوادر في موقعك؟
جلف أوربت تورّد العمالة والسقالات للشركات في أنحاء السعودية. اختر الصفحة الأقرب لطلبك:
تطبيق ضريبة القيمة المضافة بنسبة 15% على خدمات توريد العمالة
تُصنف خدمات توريد الكوادر والأيدي العاملة الفنية في المملكة العربية السعودية كخدمات خاضعة لضريبة القيمة المضافة بالنسبة الأساسية 15% بموجب الأنظمة التي تديرها هيئة الزكاة والضريبة والجمارك (ZATCA)، وتُطبق النسبة على إجمالي المقابل المالي الذي تتقاضاه شركة التوريد من المقاول المستفيد.
تتساءل بعض إدارات المالية هل تُفرض الضريبة على كامل الأجر أم على هامش ربح وأتعاب شركة التوريد فقط؟ وتؤكد اللائحة التنفيذية لضريبة القيمة المضافة أن شركة التوريد تعمل كمنشأة مستقلة تقدم خدمة تجارية، وبالتالي تُحسب الضريبة على إجمالي قيمة الفاتورة التعاقدية: بما يشمل الأجر الأساسي، وساعات العمل الإضافي، وبدلات السكن، والانتقال المحتسبة على العميل.
وتنطبق المعاملة نفسها أينما عمل الطاقم داخل المملكة، ومن ذلك توريد القوى العاملة في الرياض وتوريد القوى العاملة في الدمام.
توريد العمالة التعاقدي مقابل المدفوعات المستردة نيابة عن العميل (Disbursements)
ينشأ أحياناً التباس حول المعاملة الضريبية لبعض التكاليف المباشرة مثل رسوم الفحوصات الطبية أو تذاكر السفر أو رسوم البوابات. تضع هيئة الزكاة شروطاً صارمة لاعتبار أي بند كمدفوعات مستردة غير خاضعة للضريبة.
| بند الفاتورة | نسبة الضريبة | المعاملة الزكوية والضريبية | المستندات الثبوتية المطلوبة |
|---|---|---|---|
| أجر الساعة / اليومية الأساسي للعمالة | 15% النسبة الأساسية | مقابل خدمة توريد خاضع للضريبة بالكامل | كشوف وبطاقات دوام شهرية معتمدة وموقعة من مشرف الموقع |
| ساعات العمل الإضافي (Overtime) | 15% النسبة الأساسية | مقابل خدمة توريد خاضع للضريبة بالكامل | سجلات العمل الإضافي مطابقة للمادة 107 من نظام العمل |
| أتعاب التعبئة وتجهيز الموقع (Mobilisation) | 15% النسبة الأساسية | خدمة تابعة خاضعة للضريبة | بيانات التعبئة، وتذاكر السفر، وقوائم تصاريح البوابات |
| بدلات الإعاشة والانتقال والسكن | 15% النسبة الأساسية (إن فوترها المورّد) | جزء لا يتجزأ من المقابل المالي للخدمة | جدول الأسعار وبنود العقد التجاري المبرم بين الطرفين |
| المصروفات المستردة الصرفة (Disbursements) | خارج النطاق الضريبي (حالات نادرة جداً) | يشترط استيفاء الشروط الخمسة لـ ZATCA (تصدر باسم العميل وبدون أي هامش ربح) | إرفاق الفاتورة الضريبية الأصلية الصادرة باسم المقاول؛ ولا تنطبق على أجور العمالة |
متطلبات منظومة الفاتورة الإلكترونية (المرحلة الثانية - الربط والتكامل)
في المرحلة الثانية (الربط والتكامل) تربط المنشآت المشمولة في كل دفعة أنظمة الفوترة لديها بمنصة فاتورة لدى هيئة الزكاة والضريبة والجمارك. ومتى شمل التطبيق المورد، فالفاتورة الصادرة خارج هذا النظام لا تُعد فاتورة ضريبية صالحة لخصم ضريبة المدخلات، فاسألوا المورد هل دخل المرحلة الثانية.
يجب أن تحتوي الفاتورة الضريبية المعتمدة في المرحلة الثانية على: - الختم الرقمي التشفيري (Cryptographic Stamp): توقيع إلكتروني يثبت صحة وسلامة بيانات الفاتورة. - رمز الهاش التشفيري (Invoice Hash): سلسلة رقمية فريدة تربط الفاتورة بالمعاملات السابقة. - المعرف الفريد الشامل (UUID): رقم تسلسلي عالمي فريد تولده الأنظمة المحاسبية. - رمز الاستجابة السريع (QR Code): يتضمن اسم المورّد، ورقمه الضريبي، وتاريخ ووقت الفاتورة، وإجمالي الضريبة، والختم الرقمي. - إشعار اعتماد / مشاركة هيئة الزكاة: إثبات فحص الفاتورة والتحقق منها عبر بوابة الهيئة.
ويؤدي قبول فواتير غير مطابقة للمرحلة الثانية إلى مخاطر رفض خصم ضريبة المدخلات وفرض غرامات نظامية أثناء الفحص الضريبي.
تسوية بطاقات الدوام، والعمل الإضافي، وإثبات الاستحقاق
معظم نزاعات الفواتير في توريد العمالة سببها بطاقات الدوام (Timesheets)، ودورة فوترة ثابتة تمنعها:
1. التوقيع اليومي في الموقع: يقوم مشرف المقاول بمراجعة واعتماد بطاقات الدوام اليومية التي تبين الساعات العادية وساعات العمل الإضافي المعتمدة. 2. المطابقة الأسبوعية: مراجعة الكشوف الأسبوعية ومطابقتها مع سجلات الدخول والخروج في البوابات الأمنية. 3. الإقفال الشهري المحدد: اعتماد تاريخ إقفال ثابت (مثل يوم 25 من كل شهر ميلادي) لمطابقة الساعات قبل إصدار الفاتورة الضريبية الإلكترونية. 4. العمل الإضافي: تحدد المادة 107 من نظام العمل أجر الساعة الإضافية بأجر الساعة مضافًا إليه 50% من الأجر الأساسي، ويُعد العمل في أيام الراحة والأعياد عملًا إضافيًا. أما طريقة فوترة العمل الإضافي لكم فشرط تجاري يُتفق عليه في العقد.
أبرز الأخطاء الإجرائية التي تؤخر صرف فواتير توريد العمالة
ترجع معظم تأخيرات السداد لدى إدارات الحسابات إلى أخطاء إجرائية يمكن تلافيها مسبقاً، ومنها:
- عدم ذكر رقم أمر الشراء (PO): إصدار الفاتورة دون الإشارة إلى رقم أمر الشراء المعتمد أو الملحق العقدي. - غياب مرفقات بطاقات الدوام المعتمدة: تقديم فواتير غير مدعومة بكشوف الساعات الموقعة من مهندسي ومفتشي الموقع. - اختلاف المسمى القانوني أو الرقم الضريبي: وجود فروقات بين الاسم المسجل في السجل التجاري والاسم الوارد في ترويسة الفاتورة. - إصدار الفاتورة قبل اعتماد إشعار أجير: مطالبة العميل بمستحقات عن فترات سبقت تاريخ إصدار إشعار الإسناد في قوى.
لمعرفة المزيد حول هيكل تسعير العمالة، راجع دليل تسعير العمالة في السعودية، أو اطلب عرض سعر مفصل عبر نموذج طلب توريد العمالة.
*إخلاء مسؤولية ضريبي: يقدم هذا المقال إرشادات تشغيلية وتنظيمية عامة للمقاولين في السعودية ولا يعد استشارة ضريبية أو مالية رسمية؛ ويجب الرجوع للمستشار المالي والضريبي ومراجعة اللوائح المحدثة لهيئة الزكاة والضريبة والجمارك (آخر مراجعة: سبتمبر 2026).* وللمصطلحات المستخدمة هنا، راجعوا مسرد المصطلحات.
الأسئلة الشائعة
هل تُفرض ضريبة القيمة المضافة على أجر العامل أم على إجمالي قيمة الفاتورة؟
تُطبق ضريبة القيمة المضافة بنسبة 15% على إجمالي القيمة المفوترة في عقد توريد العمالة، والتي تشمل الأجر الأساسي والتكاليف التشغيلية والبدلات وهامش الربح؛ إذ لا يجوز تجزئة خدمة التوريد إلى أجزاء معفاة وأخرى خاضعة.
هل يحق لشركتنا خصم ضريبة المدخلات على فواتير توريد العمالة؟
نعم، يحق للمنشأة المسجلة في ضريبة القيمة المضافة خصم ضريبة المدخلات على فواتير توريد العمالة، شريطة أن تكون الفاتورة صادرة من منشأة مسجلة ضريبيًا وبرقمها الضريبي، ومطابقة لمتطلبات المرحلة الثانية إن كان المورد مشمولًا بها.
ما هي عواقب قبول فاتورة توريد عمالة غير مطابقة لمتطلبات المرحلة الثانية لمنظومة 'فاتورة'؟
إن كان المورد مشمولًا بالمرحلة الثانية ولم تطابقها الفاتورة، فقد يُرفض خصم ضريبة المدخلات عند الفحص، فاطلبوا من المورد إعادة إصدار فاتورة مطابقة قبل السداد.
كيف تُدار تسوية بطاقات الدوام والفوترة الضريبية؟
يُتفق على ذلك في العقد: بطاقات دوام يعتمدها مشرف موقعكم، وفاتورة ضريبية شهرية تشير إلى بطاقات الدوام المعتمدة ورقم أمر الشراء. جلف أوربت مسجلة ضريبيًا لدى هيئة الزكاة والضريبة والجمارك. اذكروا متطلبات الفوترة لديكم في طلب عرض السعر ليُتفق عليها قبل التعبئة.